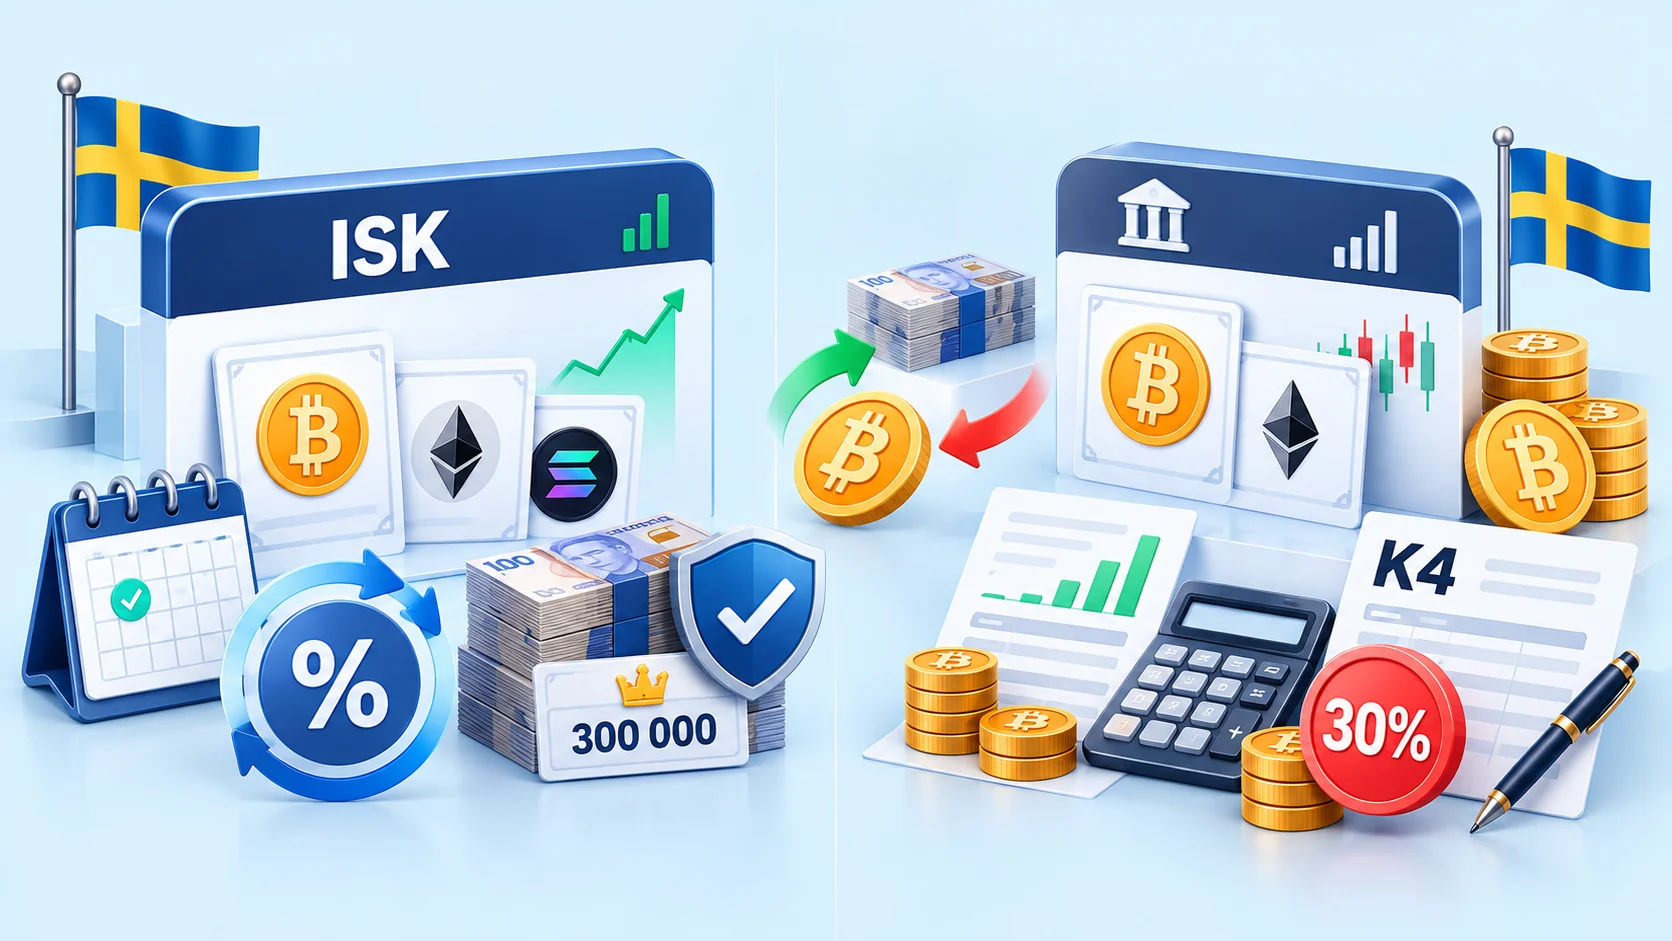
Skatten på kryptocertifikat beror på kontot, inte på att det handlar om krypto. På ISK och kapitalförsäkring betalar du schablonskatt – för 2026 i praktiken 1,065 % av kapitalunderlaget över den skattefria grundnivån på 300 000 kr – och deklarerar inga affärer. På en vanlig aktie- och fonddepå (AF) betalar du 30 % skatt på vinsten när du säljer och redovisar affären på blankett K4.
Kryptocertifikat beskattas inte som kryptovaluta
Ett kryptocertifikat är ett börshandlat värdepapper, och det är därför reglerna för värdepapper som gäller – inte reglerna för direktägd krypto. Den som äger bitcoin direkt redovisar varje avyttring, även byten mellan kryptovalutor, i avsnitt D på K4 och får dra av förluster med 70 %. Den som äger ett bitcoin-certifikat på ISK behöver inte redovisa några affärer alls.
| Fråga | Kryptocertifikat/ETP | Direktägd kryptovaluta |
|---|---|---|
| Får ligga på ISK eller KF? | Ja, om noterat på reglerad marknad eller MTF inom EES | Nej |
| Vem räknar ut vinsten? | Mäklaren lämnar kontrolluppgift för försäljningar på AF | Du själv, med genomsnittsmetoden |
| Skattepliktig händelse | Försäljning av certifikatet (AF) | Varje avyttring, inklusive byte krypto mot krypto |
| K4-avsnitt på AF | Styrs av certifikatets klassificering enligt prospektet | Avsnitt D |
Skatteverket anger att ”certifikat” är en benämning på flera olika typer av värdepapper och att prospektet styr beskattningen. Direktägd krypto hör till avsnitt D enligt Skatteverkets K4-anvisningar.
Den här sidan handlar enbart om certifikat och ETP:er. Vill du jämföra vilka produkter som finns innan du tänker på skatten, se jämförelsen av fyra kryptocertifikat.
Skatteregler för ISK, kapitalförsäkring och depå
Valet av konto avgör om du betalar skatt varje år på värdet eller en gång på vinsten. För kryptocertifikat, som kan svänga kraftigt, får skillnaden stor betydelse åt båda hållen.
Investeringssparkonto (ISK)
Skatten beräknas på ett kapitalunderlag: värdet vid ingången av årets fyra kvartal plus årets insättningar, delat med fyra. Underlaget multipliceras med schablonräntan – statslåneräntan den 30 november året före plus en procentenhet, lägst 1,25 % – och schablonintäkten beskattas med 30 %. För inkomstår 2025 var schablonräntan 2,96 % och grundnivån 150 000 kr; för 2026 är räntan 3,55 % och grundnivån 300 000 kr. Skatten är förifylld i deklarationen och betalas oavsett om certifikatet har gått upp eller ned.
Kapitalförsäkring (KF)
I en kapitalförsäkring tar försäkringsbolaget ut avkastningsskatt enligt en liknande schablon, och skatten dras direkt från försäkringen. Grundnivån på 300 000 kr delas mellan ISK, KF och PEPP – ISK-sparandet räknas av först. Du deklarerar inget själv.
Aktie- och fonddepå (AF)
På AF betalar du 30 % skatt på kapitalvinsten när du säljer. Omkostnadsbeloppet räknas med genomsnittsmetoden och ska inkludera courtage. Mäklaren lämnar kontrolluppgift om försäljningen, men du ansvarar för att uppgifterna på K4 blir rätt. Vilket avsnitt certifikatet hör till avgörs av hur det är konstruerat enligt prospektet: ett certifikat som är en marknadsnoterad fordringsrätt redovisas som sådan, medan en tillgång som räknas som ”annan tillgång” redovisas i avsnitt D. Det påverkar förlusterna: i avsnitt D dras förluster av med 70 %, medan förluster på marknadsnoterade fordringsrätter enligt nuvarande regler i regel får dras av fullt ut. Kontrollera rubriken om skatt i produktens prospekt och mäklarens årsbesked.
Blir det underskott i inkomstslaget kapital får du skattereduktion med 30 % av underskottet upp till 100 000 kr och 21 % på det överskjutande beloppet.
Matris: konton och händelser för kryptocertifikat
| Händelse | ISK | Kapitalförsäkring | Aktie- och fonddepå |
|---|---|---|---|
| Köp av certifikat | Ingen skatt; insättningen ökar kapitalunderlaget | Ingen skatt; premien ökar skatteunderlaget | Ingen skatt; courtage läggs till omkostnadsbeloppet |
| Kursuppgång under året | Höjer kapitalunderlaget vid kvartalsskiftena | Höjer skatteunderlaget | Ingen skatt förrän du säljer |
| Försäljning med vinst | Ingen deklaration | Ingen deklaration | 30 % skatt på vinsten, K4 |
| Försäljning med förlust | Ingen avdragsrätt | Ingen avdragsrätt | Avdrag; omfattning beror på klassificering (fullt eller 70 %) |
| Byte till ett annat certifikat | Ingen skatt | Ingen skatt | Försäljning och nytt köp – vinst eller förlust redovisas |
| Emittenten löser in eller avvecklar produkten | Pengarna stannar på kontot, ingen deklaration | Ingen deklaration | Behandlas som avyttring |
| Flytt från AF till ISK | Räknas som insättning | – | Räknas som avyttring till marknadsvärde – redovisas på K4 |
| Uttag av pengar | Ingen skatt | Ingen skatt | Ingen skatt |
Redaktionens sammanställning utifrån Skatteverkets sidor om ISK, K4 och kvittning, kontrollerad 2026-10-12. Kapitalförsäkringens exakta beräkning följer försäkringsbolagets villkor.
Demoberäkning: ISK jämfört med depå för ett kryptocertifikat
Förenklad demonstration: kapitalunderlaget approximeras med värdet vid årets början, ISK-skatten dras från kontot vid årets slut, grundnivån 300 000 kr och samma schablonränta antas för alla år, och förlust på depå antas kunna kvittas mot annan kapitalinkomst. Courtage och produktavgift ingår inte.
Så tolkar du demoberäkningen
Med 400 000 kr, 10 % årlig avkastning och fem år betalar ISK-kontot schablonskatt på den del som överstiger 300 000 kr varje år, medan depån betalar 30 % av hela vinsten vid försäljningen – ISK lämnar i exemplet mer kvar. Ändra avkastningen till −20 % så vänder det: ISK-skatten har betalats trots förlusten, medan depån ger en skattereduktion. För ett belopp under 300 000 kr utan annat ISK- eller KF-sparande blir ISK-skatten 0 kr i 2026 års regler.
När ett annat upplägg passar bättre – och vad du ska tänka på
ISK är inte alltid rätt för kryptocertifikat. Eftersom krypto kan falla kraftigt finns det lägen där en depå är bättre, och tillfällen när kontotypen spelar mindre roll än produkten.
ISK eller KF passar när
- Du förväntar dig positiv avkastning över tid
- Ditt samlade ISK/KF-sparande ligger under 300 000 kr, så skatten blir låg eller noll
- Du byter mellan produkter och vill slippa K4
- Du vill ha förifylld deklaration
Depå kan vara bättre när
- Du räknar med stor risk för förlust och vill kunna kvitta den
- Du redan har vinster att kvitta mot på depån
- Du vill äga produkter som inte är tillåtna på ISK
- Du planerar ett mycket kort innehav med osäkert utfall
Det här bör du tänka på
- Flytta inte från depå till ISK utan att räkna. Överföringen räknas som avyttring och kan utlösa skatt på upparbetad vinst.
- Kontrollera K4-avsnittet. Följ mäklarens årsbesked och prospektets skatteavsnitt; vid tvekan, fråga Skatteverket eller en skatterådgivare.
- Glöm inte courtaget. På depå minskar courtaget vinsten eftersom det ingår i omkostnadsbeloppet och försäljningspriset.
- Deklarationsperioden. Försäljningar under 2026 deklareras våren 2027; sista dag publiceras på skatteverket.se.
- Direktägd krypto följer andra regler. Säljer du certifikatet och köper bitcoin direkt gäller avsnitt D och egen beräkning för varje avyttring.
Räkna på ditt eget fall
Fyll i ditt belopp och ditt övriga ISK-sparande i demoberäkningen ovan och jämför flera avkastningsscenarier innan du väljer konto. Kryptocertifikat kan förlora hela sitt värde.
Frågor om skatt på kryptocertifikat
Behöver jag deklarera bitcoin-certifikat som ligger på ISK?
Nej. Schablonintäkten är förifylld i deklarationen och du redovisar inga enskilda köp eller försäljningar på ISK.
Kan jag dra av en förlust på ett kryptocertifikat på ISK?
Nej. På ISK finns ingen avdragsrätt för förluster – du betalar schablonskatt oavsett utfall. Förluster kan bara dras av om certifikatet ägs på en vanlig depå.
Vilken skattesats gäller för vinst på kryptocertifikat på depå?
30 % på kapitalvinsten, det vill säga försäljningspris minus omkostnadsbelopp, där courtage räknas in.
Hur vet jag vilket K4-avsnitt certifikatet ska i?
Utgå från mäklarens årsbesked och kontrolluppgift. Skatteverket anger att prospektet styr beskattningen av certifikat, så läs skatteavsnittet i produktens prospekt om årsbeskedet inte är tydligt.
Ändras ISK-skatten för 2027?
Schablonräntan för 2027 bestäms av statslåneräntan den 30 november 2026 plus en procentenhet. Den är alltså inte känd vid vår kontroll 2026-10-12.